
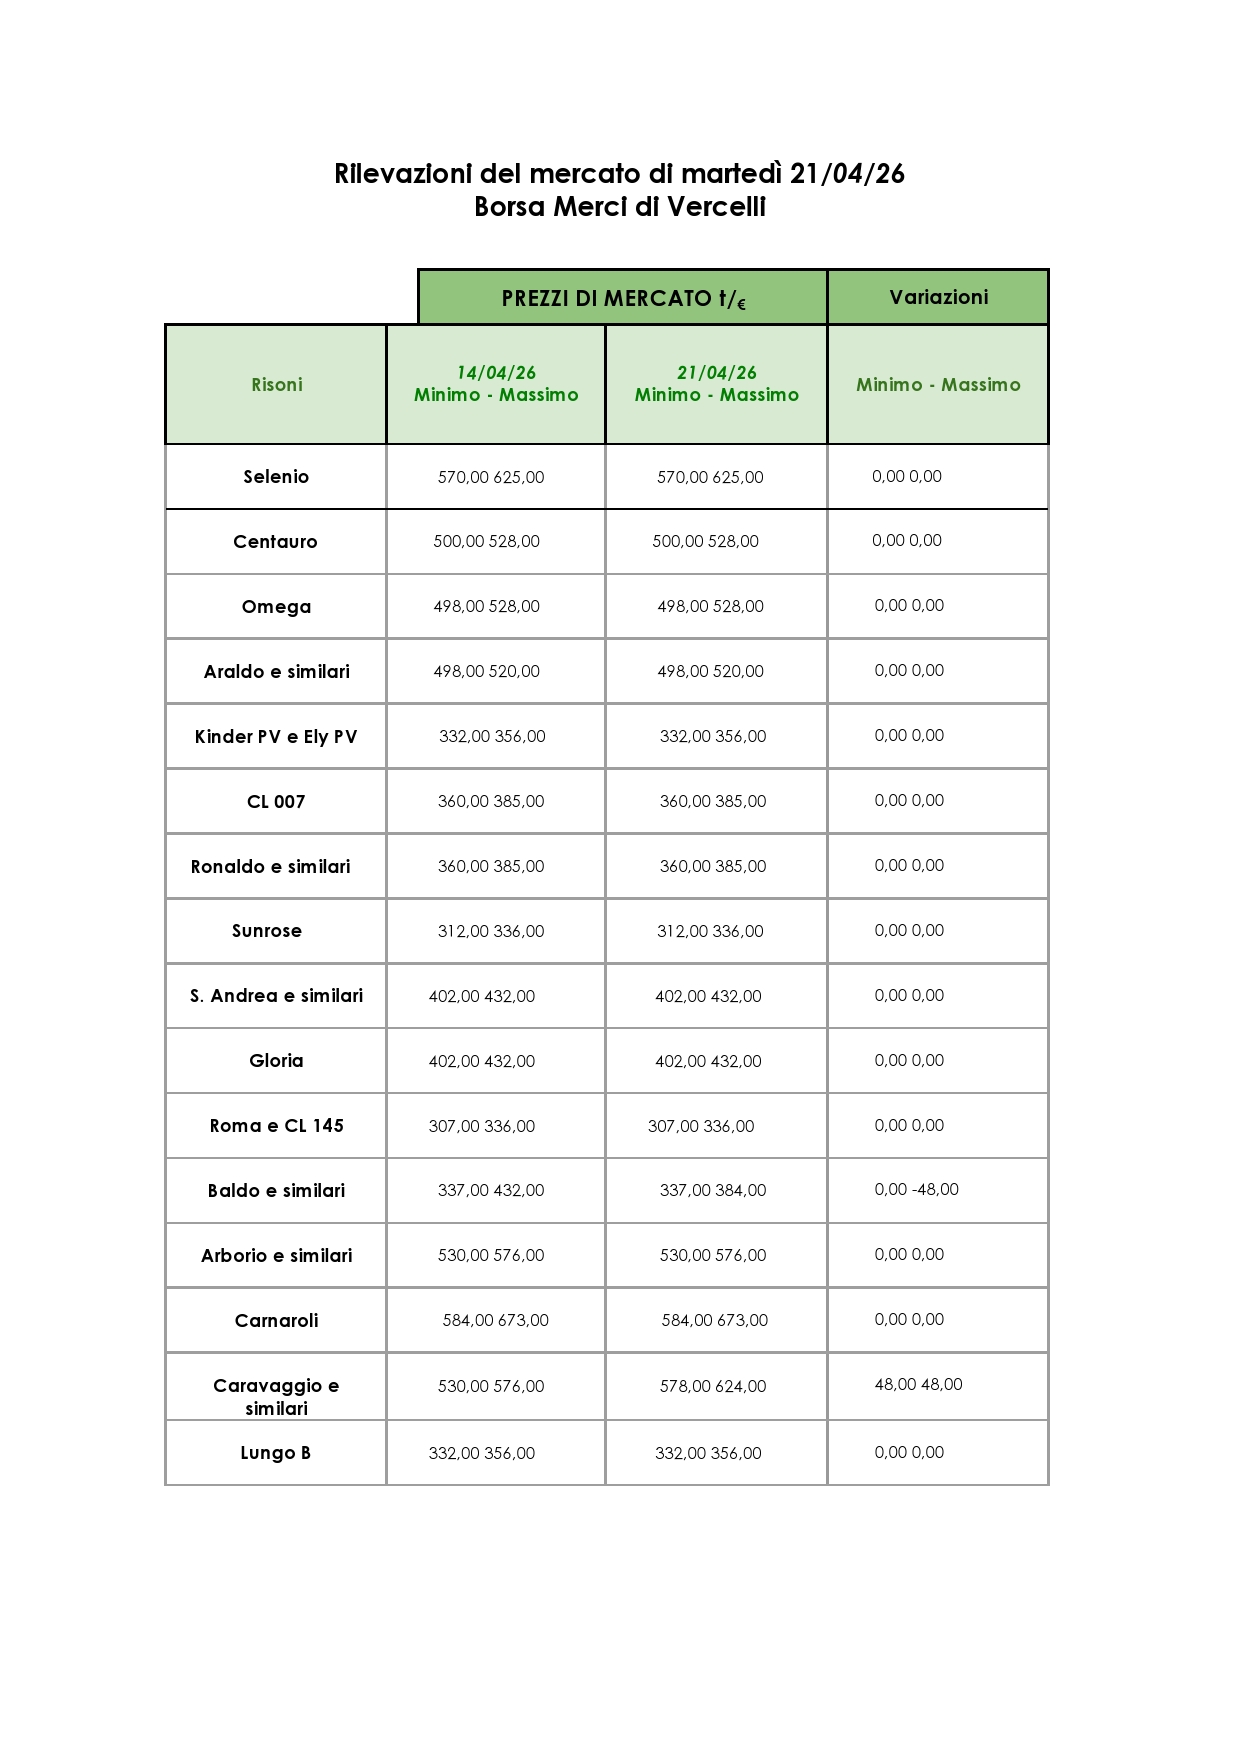
Le contrattazioni di questa settimana alle borse di Vercelli e Novara confermano il calo della domanda già segnalato nelle sessioni precedenti (LEGGI). In queste sedi si registra anche una riduzione degli scambi e la comparsa di alcune diciture nominali a listino, che suggeriscono un calo anche dell’offerta dovuto alla minor disponibilità a spendere dei compratori nei comparti più disponibili. In controtendenza il gruppo Carnaroli, per il quale si concretizza la tendenza rialzista anticipata nelle scorse settimane. Apprezzamenti su entrambe le piazze portano i similari a 65 €/q lordi e il Classico a 70, con voci di scambi fino a 80 €/q lordi per le partite più qualitative. In attesa del sondaggio ufficiale di Ente Risi, si registra intanto la pubblicazione delle rilevazioni preliminari sulle intenzioni di semina 2026 da parte di Rice Up e Corteva (LEGGI).
LUNGHI A DA PARBOILED E LUNGHI B NOMINALI
Secondo gli operatori, il momento di debolezza della domanda potrebbe protrarsi nel prossimo futuro. Le giacenze restano elevate e il costo dei sottoprodotti, indicatore del ritmo di lavorazione delle riserie, si mantiene su livelli che segnalano un’attività di trasformazione ridotta. Nel listino di Vercelli le diciture nominali riguardano S. Andrea e Gloria, due voci per le quali la merce disponibile non è abbondante ma i prezzi indicati risultano impossibili da ottenere allo scambio. Analogamente nominali le quotazioni per lunghi B e lunghi A da parboiled, con l’industria che fatica a corrispondere i 37-38 €/q lordi proposti a listino, arrivando al massimo a 35 per gli “indica” e mostrandosi sostanzialmente disinteressata per i Ribe. I risicoltori tuttavia non sembrano intenzionati a cedere a queste offerte al ribasso, avendo già smobilizzato buoni quantitativi nelle settimane precedenti quando domanda e apprezzamenti erano più sostenuti.
Stabili gli altri comparti, con una situazione sempre più difficile per il gruppo Roma, fermo a 35 €/q lordi. Con giacenze così elevate è difficile attendersi movimenti positivi e i risicoltori si trovano costretti a vendere a una cifra nettamente al di sotto della remuneratività. Di poco migliore il contesto per il gruppo Baldo, tra i 35 ed i 40 €/q lordi in base alla varietà, quotazioni che diventano ufficiali anche a Vercelli in questa seduta. Restano invece su valori consolidati al di sopra della soglia di guadagno il gruppo Arborio a 60 €/q lordi e i tondi, con Selenio a 65 e gli altri a 55. Per quest’ultimi la domanda è leggermente più contenuta ma le giacenze tutt’altro che abbondanti escludono per ora il rischio di deprezzamento.
SEMINE 2026: DUE SONDAGGI, UN QUADRO IN CHIAROSCURO
Arrivano i primi sondaggi definitivi sulle semine che disegnano una campagna di semina 2026 in profonda ristrutturazione varietale. I dati incrociati tra i sondaggi di Rice Up e Corteva offrono un quadro sostanzialmente coerente, pur con alcune differenze. Il gruppo tondo è il grande protagonista positivo, +30% secondo Corteva, +28% per Rice Up. Cresce anche Arborio, con +13% e +15% rispettivamente, una delle convergenze più solide dell’intero confronto. Tiene il Carnaroli, +7% e +2%.
Sul fronte opposto, il crollo più pesante riguarda il gruppo medio: Corteva segna -38%, mentre Rice Up lo aggrega ai lunghi A fuori griglia in un unico -60%. Roma/Baldo perdono rispettivamente -58% e -23% secondo Corteva, contro un -38% aggregato Rice Up. S. Andrea cede -19% per Corteva e -43% per Rice Up. Nette anche le contrazioni di Vialone Nano e similari (-24% vs -38%). Degno di nota il dato sui Lunghi B. I due sondaggi divergono nettamente, con Corteva a -21% e Rice Up addirittura in territorio positivo a +5%. Rice Up attribuisce questa tenuta alla crescita nell’adozione degli ibridi, dato che stride con i prezzi correnti di queste varietà, i più bassi dell’intero comparto.
Guardando avanti, se questi dati dovessero essere confermati dalla realtà, si potrebbe assistere a una flessione della domanda per i tondi, sebbene le giacenze attuali non siano elevate. Al contrario potrebbero beneficiare di una domanda rinnovata i Ribe, che presentano anch’essi rimanenze non particolarmente elevate, insieme a medi, S. Andrea, Roma e Baldo, questi quattro gruppi però con l’incognita riporti. Per i Lunghi B le prospettive restano più incerte vista la contrazione non definitivamente quantificata e le giacenze molto pesanti. Prospettive di stabilità per i gruppi Carnaroli e Arborio, con qualche rischio maggiore di eccedenza per quest’ultimo.
BRUSTIA (CIA): «SERVONO CONTRATTI DI FILIERA PER FRENARE LA VOLATILITÀ»
«Il mercato influenza sempre molto le scelte di semina degli agricoltori», osserva Manrico Brustia, responsabile Settore Riso e Irrigazione in Piemonte per Cia e consigliere di Ente Nazionale Risi. «Già alcuni mesi fa avevamo rimarcato, come organizzazione agricola, che di fronte a prezzi al di sotto della soglia di guadagno l’agricoltore tende inevitabilmente a spostarsi verso le varietà più remunerative. Da novembre in avanti, per quanto riguarda “indica” e lunghi da parboiled, non sono arrivati segnali positivi e i sondaggi confermano la distorsione che questo sta generando. Andiamo verso un calo nell’investimento per questi comparti, con un aumento sostanziale dei tondi. Tali andamenti favoriranno una forte volatilità anche nella prossima campagna.
Per controllare queste dinamiche ed evitare distorsioni di mercato molto impattanti per le aziende, sarebbe indispensabile favorire contratti di coltivazione e contratti di filiera, che permetterebbero di organizzare meglio le semine e avere una distribuzione più equilibrata su tutti i comparti. Come organizzazione l’abbiamo già sollecitato al Ministero. Si potrebbe prendere a modello quanto avviene sul grano, costruendo strumenti incentivanti per entrambe le parti, ad esempio un contributo all’ettaro per l’agricoltore o uno sgravio fiscale per la riseria che sottoscrive. Il riso è l’unica coltura con prezzi che spesso raddoppiano o si dimezzano da un anno all’altro, gestire meglio la commercializzazione porterebbe vantaggi a tutta la filiera.
SI AVVICINA LA FINE DELLA CAMPAGNA DI VENDITA
Sul fronte del mercato, l’andamento recente è decisamente preoccupante per la fine della campagna di vendita. I trasferimenti nelle ultime tre settimane si sono attestati ben al di sotto delle 30 mila tonnellate. Quando gli agricoltori dovranno svuotare i silos, il rischio è di trovare prezzi ancora più bassi degli attuali e giacenze importanti. A pesare è anche il crollo delle esportazioni. Fino a un mese fa esportavamo intorno al 20%, oggi siamo attorno allo 0,5%». Autore: Ezio Bosso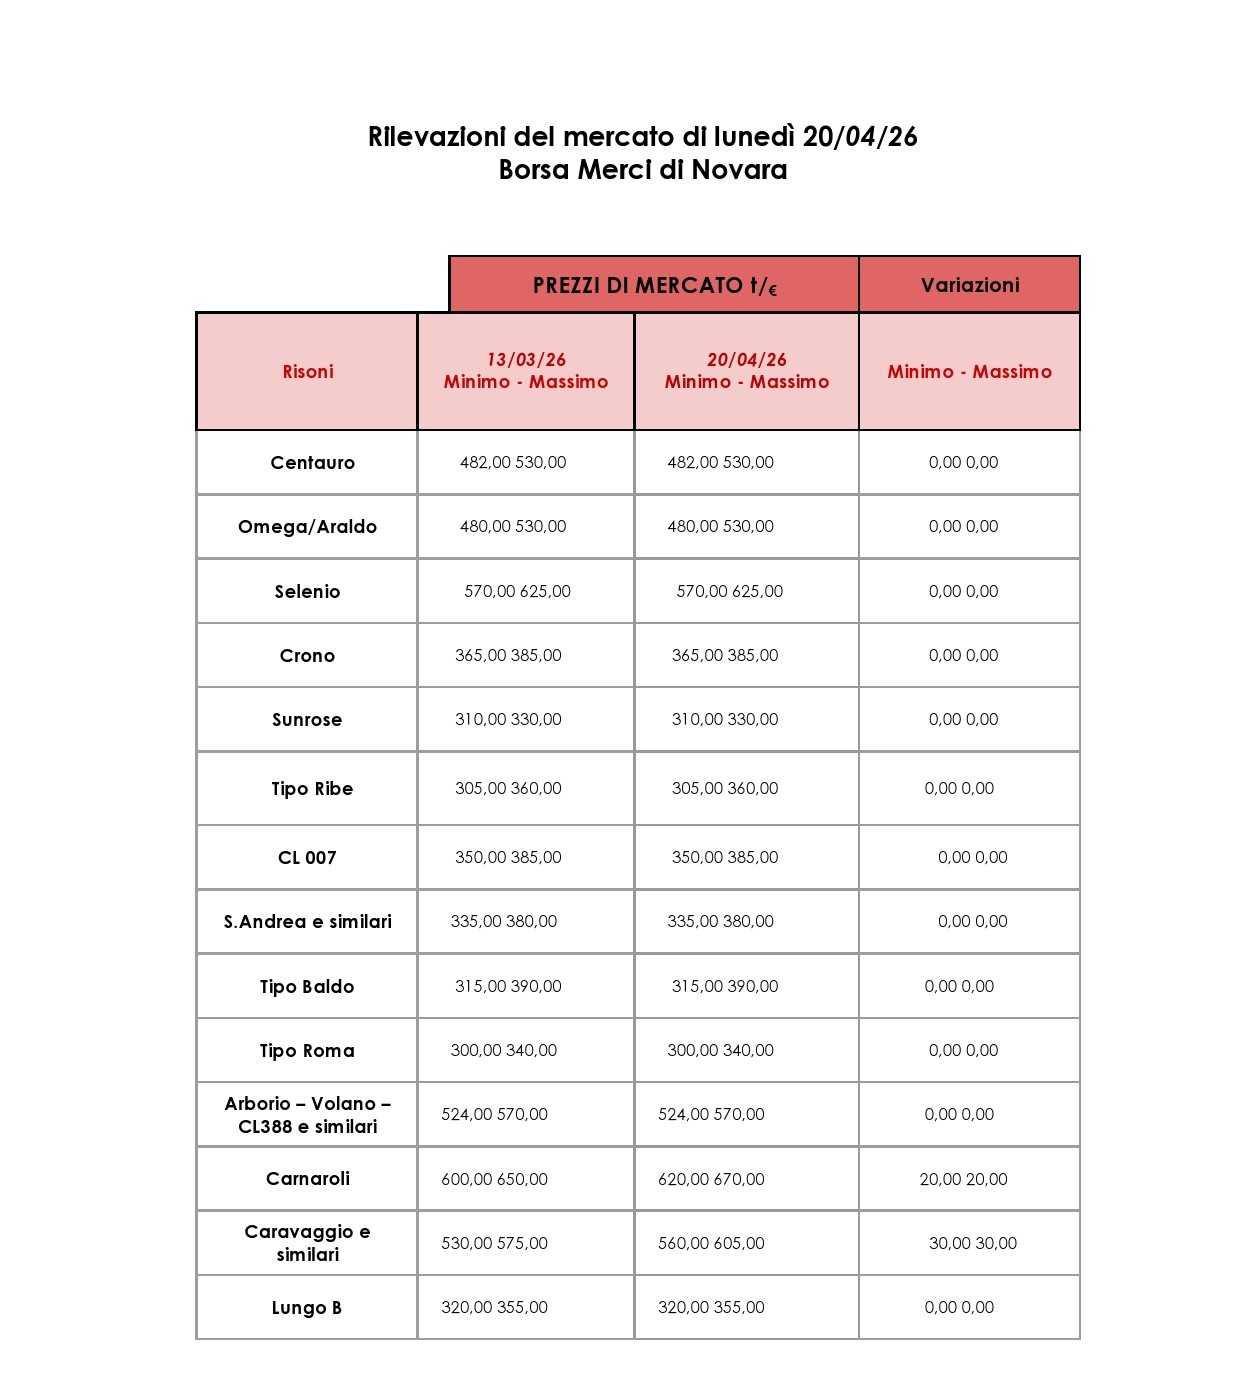
Vuoi essere informato delle novità? Compila il modulo newsletter e whatsapp presente in home page. Se vuoi leggere ricette trovi tutto su http://www.risotto.us. Se coltivi anche grano leggi www.granoitaliano.eu