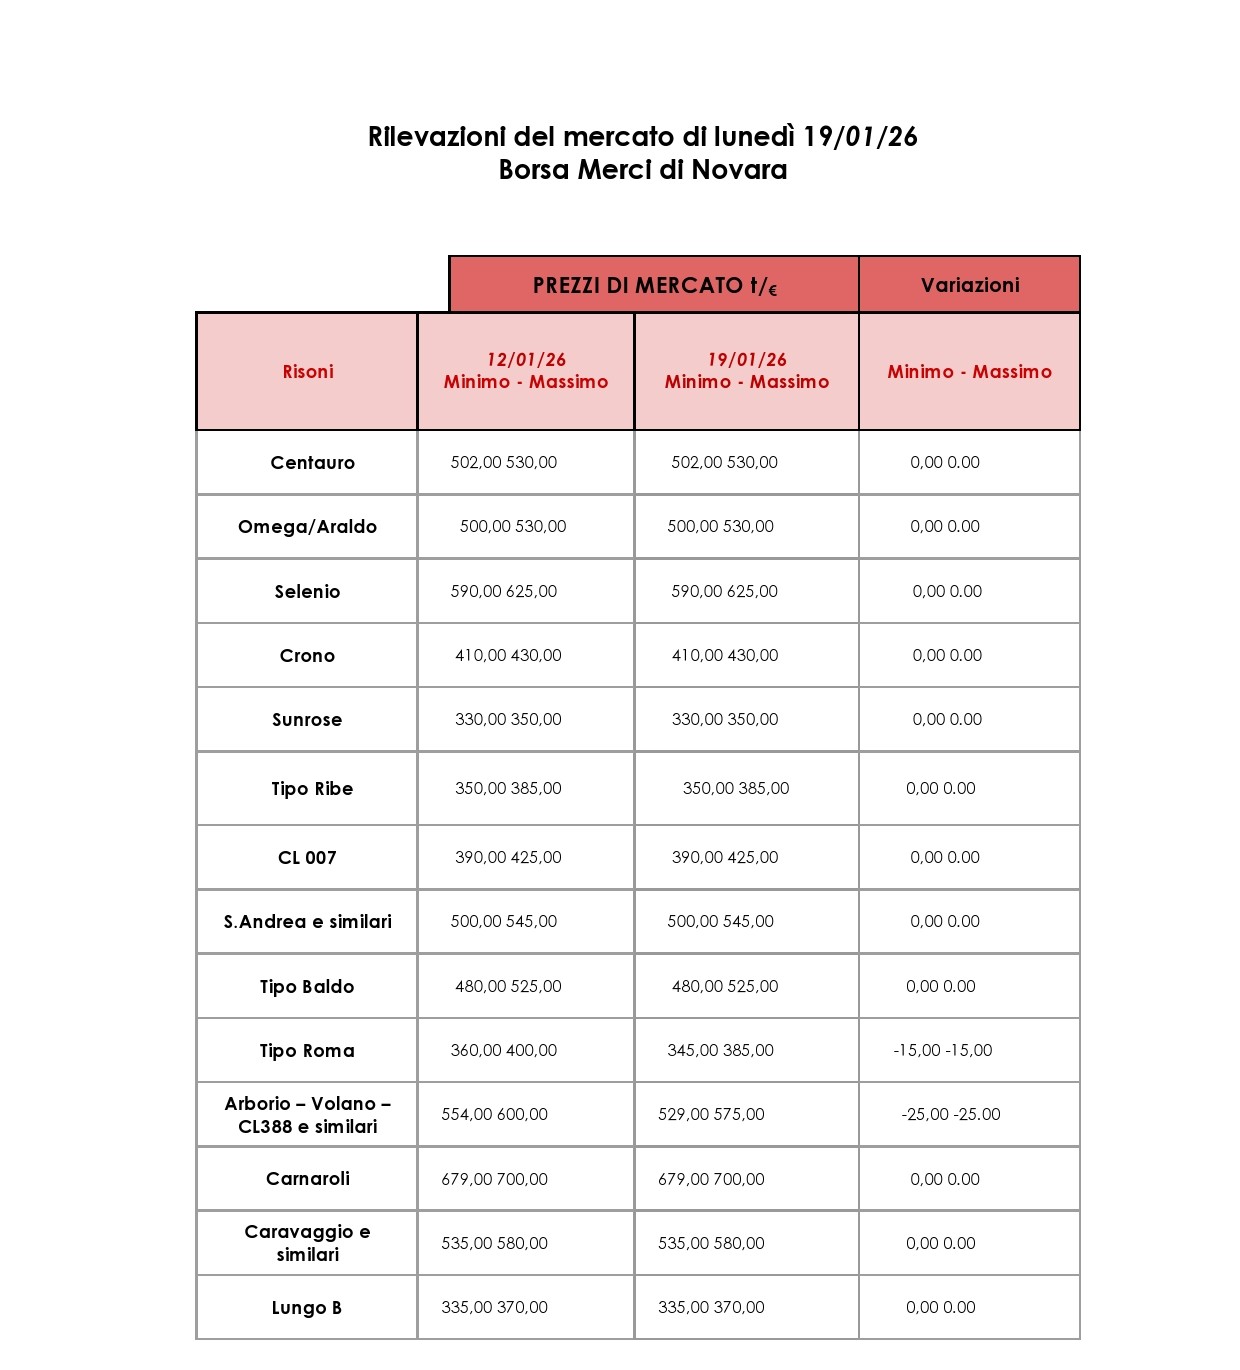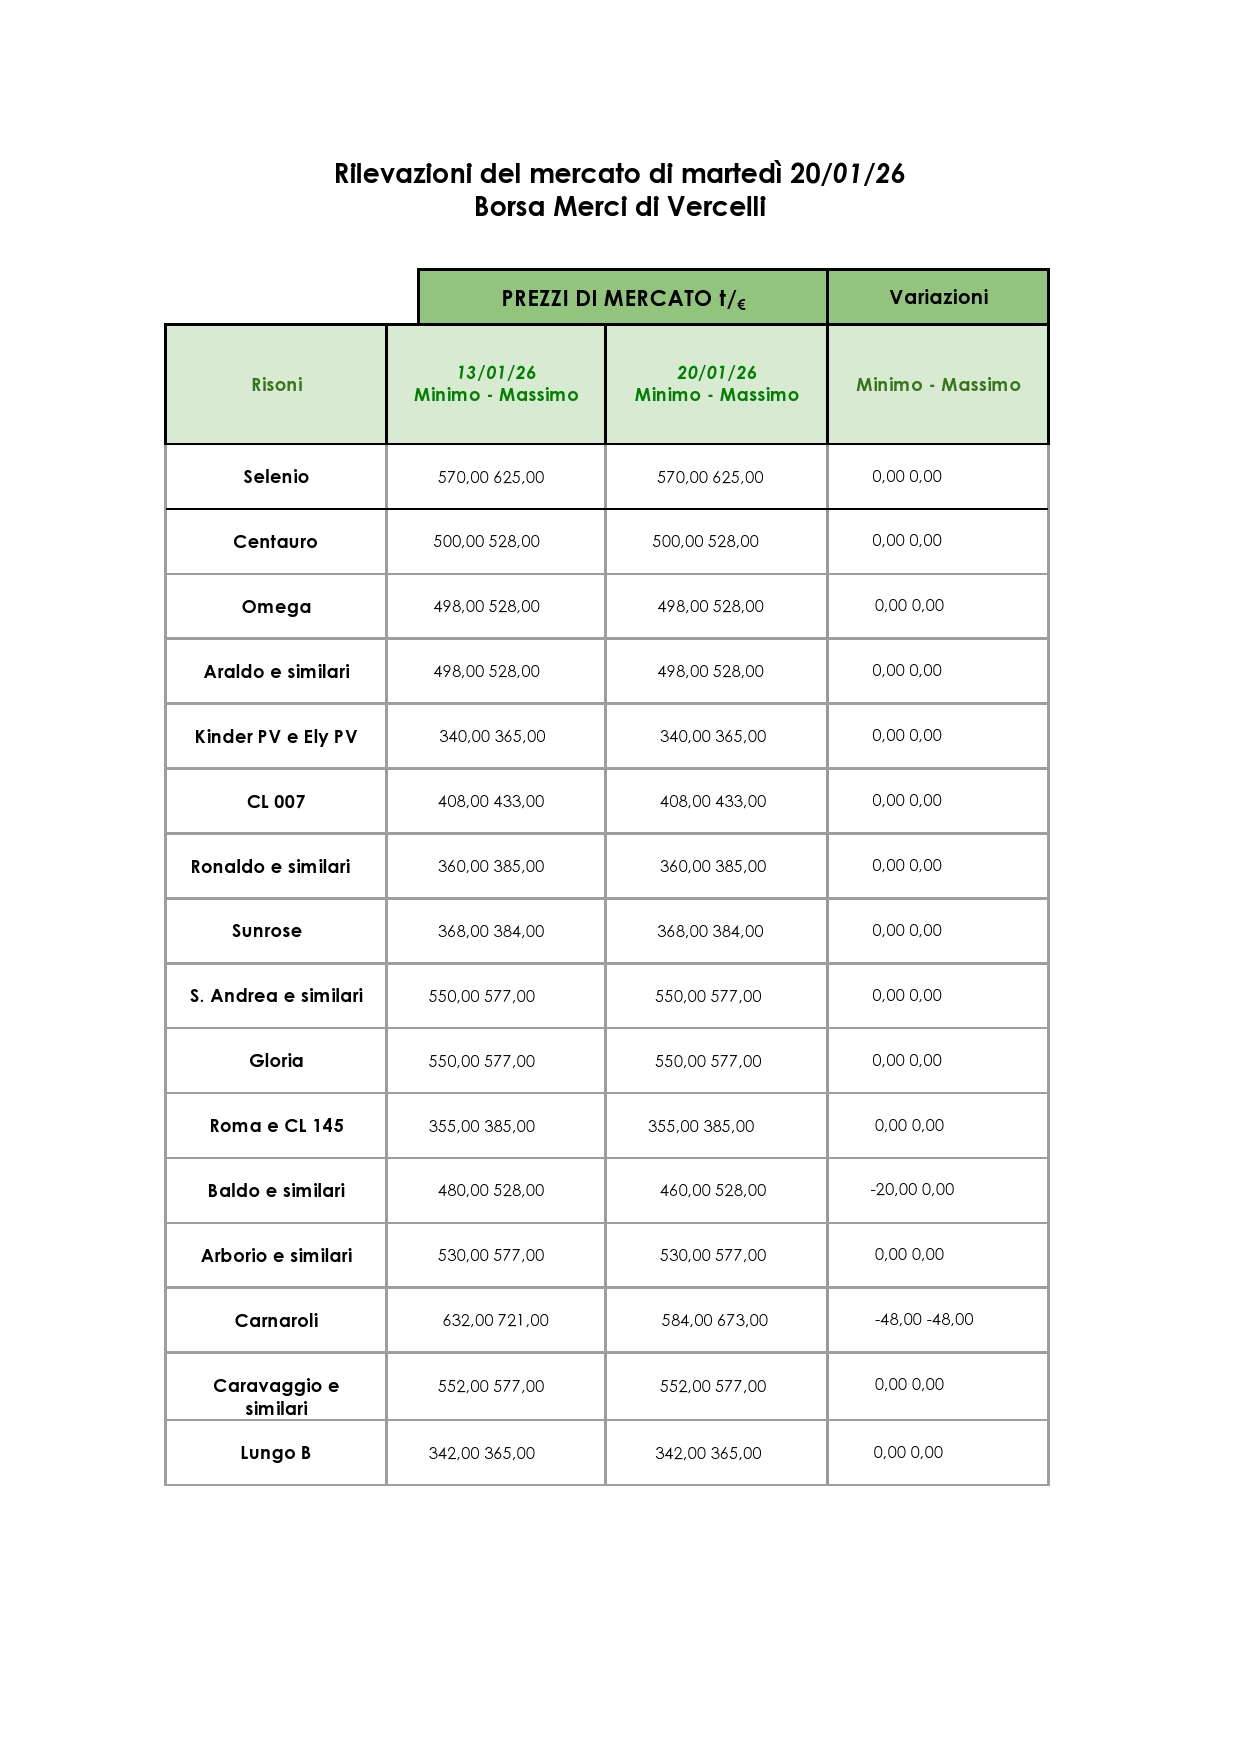
Aria pesante nell’inizio settimana piemontese del mercato risicolo. Gli operatori riferiscono di scambi ridotti ed una domanda quasi del tutto assente. La sensazione prevalente è quella di una generale mancanza di interesse all’acquisto. Le proposte economiche sono spesso orientato al ribasso, anche se i listini ufficiali sono rimasti in larga parte invariati rispetto allo scorso venerdì (LEGGI). Molte varietà faticano a trovare collocazione ai prezzi correnti e persino i risi tondi mostrano segnali di rallentamento. L’offerta, disorientata e insoddisfatta delle quotazioni, resta in attesa di sviluppi futuri.
SCARSO IL PREZZO E L’INTERESSE ALL’ACQUISTO
Le variazioni proposte dai listini di Novara e Vercelli sono tutti allineamenti alle quotazioni minori viste in precedenza nelle altre sedi, con la sola eccezione del calo dei minimi per il gruppo Baldo. Questa variazione è legata all’andamento della varietà CL 712, che non trova più compratori a 50 €/q lordi. Ciò mentre Cammeo, rappresentato dai massimi della stessa voce, resta a 55 €/q lordi con qualche difficoltà a vendere. Una situazione comune a tutte le varietà da interno, tra cui il gruppo Roma continua ad essere quello più penalizzato. Per questo comparto sono pochissimi i compratori a 40 €/q lordi, tanto da portare la commissione prezzi di Vercelli ad apporre la dicitura nominale.
Nominale anche il gruppo S. Andrea, sia a Vercelli che a Novara. Restano a 60 €/q lordi il gruppo Arborio ed i similari di Carnaroli, con Classico a 70. Anche gli altri gruppi varietali vedono un numero di acquirenti ridotto secondo gli operatori. Selenio si conferma a 65 €/q lordi, con mercato calmo e domanda in flessione. Centauro, CL18 e Omega gravitano intorno ai 55 €/q lordi ma con pochi acquirenti, Araldo tra 55 e 53. I lunghi B si muovono tra 35 e 38 €/q lordi a seconda delle varietà, mentre i lunghi A da parboiled sui 38-40 €/q lordi, eccetto CL 007 a 43.
RISO INDIANO LAVORATO 39 €/Q AL PORTO
A completare un quadro di mercato già estremamente fragile contribuiscono i dati diffusi la scorsa settimana da Ente Risi (VEDI). Questo report, oltre a fotografare l’andamento dei prezzi e dei trasferimenti, mette in evidenza l’aumento in questa campagna delle importazioni dai Paesi terzi (+17%) dall’Ue (+52%, dato riferito al solo mese di settembre). Si tratta di percentuali rilevanti, che assumono un peso ancora maggiore se lette in continuità con quanto avvenuto nella scorsa campagna risicola. Tra settembre 2024 e agosto 2025 le importazioni avevano infatti già fatto segnare un incremento significativo: +13,5% dai Paesi terzi e +44% dall’Ue rispetto all’annata precedente a consuntivo.
Ente Risi propone le possibile cause di questa crescita nell’import, tra cui le più impattanti sembrano essere il crollo dei prezzi internazionali del riso e la drastica riduzione dei costi di trasporto marittimo. Emblematico, in questo senso, è il caso del riso di origine indiana, che rappresenta circa un terzo del riso importato nell’attuale campagna. Nel grafico proposto, il prezzo del riso lavorato indiano a dicembre era 344 $/t , mentre il costo del trasporto via container si attestava sui 121 $/t. Applicando il tasso di cambio €/$ proposto nel documento, 1,18, emerge come il costo complessivo del riso bianco indiano reso al porto di Genova sia intorno ai 39 €/q!
BRUSTIA: «I PREZZI ATTUALI SONO MENO REMUNERATIVI DEI 30 €/Q DEL 2014»
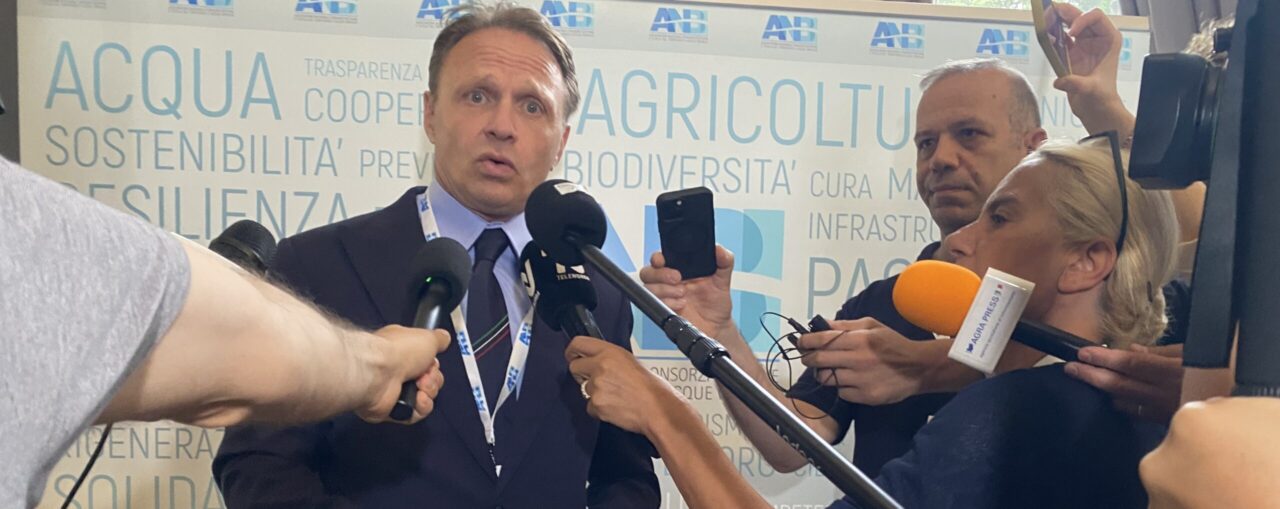
In questo contesto di forte crescita dell’import si aggiunge l’accordo Ue-Mercosur. Contro di esso martedì a Strasburgo si è tenuta la mobilitazione sindacale, promossa da tutte le principali sigle. Tra queste anche Cia, rappresentata tra gli altri da Manrico Brustia, responsabile Settore Riso e Irrigazione in Piemonte. Insieme a lui analizziamo il momento di mercato e le posizioni del sindacato in merito a questo accordo.
«La situazione oggi è oggettivamente molto cupa. Stiamo registrando nuovi cali, c’è poca domanda ed un ritmo di lavorazione e collocamento inferiore al consueto su tutte le tipologie. Questo clima genera inevitabilmente molta preoccupazione tra le aziende. A rendere il quadro ancora più critico è il fatto che, mentre i prezzi restano bassi, stiamo già subendo aumenti sui costi di produzione e sulle materie prime. La crescita nei costi avuta per tutti i mezzi di produzione negli ultimi anni, unita al calo nei contributi Pac, rende i 38-40 €/q lordi attuali ancor meno remunerativi dei 30 del 2014.
Un altro grande problema è l’eccessiva differenza di prezzo tra i vari comparti. Questa rischia di creare un forte squilibrio nelle scelte di semina, portando ad un’offerta eccessiva in alcuni comparti e scarsa in altri. Per questo come Ente Risi abbiamo convocato una consulta per la prossima settimana. Questa sarà allargata anche all’industria, per confrontarci sull’attuale situazione di mercato e prevenire squilibri attraverso la promozione di contratti di coltivazione.
Sul tema degli accordi commerciali, come il Mercosur, come Cia abbiamo partecipato alla manifestazione di Strasburgo perché, se la firma sembra inevitabile, è fondamentale che scattino davvero le clausole di salvaguardia e che vengano rafforzati i controlli. Non è accettabile parlare di reciprocità solo a parole. Chi esporta in Europa deve rispettare le stesse regole produttive, ambientali e sanitarie che valgono per i nostri agricoltori. Altrimenti il risultato è una concorrenza sleale, in cui i prodotti agricoli diventano merce di scambio negli accordi commerciali, mentre a pagare il prezzo sono le imprese e i territori.» Autore: Ezio Bosso